Алексей Гамаюнов
Сооснователь и руководитель направления по работе с ключевыми партнерами в БанкПроКонсалт

Пн-Пт 8:30-17:30

Сооснователь и руководитель направления по работе с ключевыми партнерами в БанкПроКонсалт
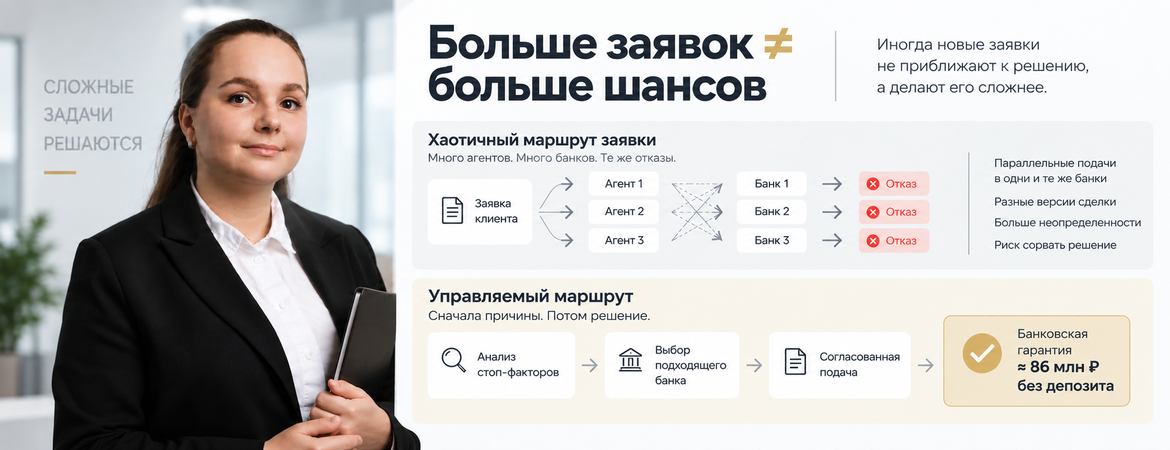
При сложной сделке пересечение каналов может осложнить согласование условий.
Обычно поиск банковской гарантии выглядит логично.
Один банк отказал — идём во второй.
Второй отказал — отправляем заявку в третий.
Не получается — подключаем ещё одного агента, потом ещё одного.
Кажется, что чем больше банков увидят заявку, тем выше вероятность получить гарантию.
Но в сложных сделках иногда происходит ровно наоборот.
Несогласованная подача через новый канал может усложнить уже начатое согласование.
В нашем кейсе первую гарантию удалось выпустить, а параллельная подача осложнила дальнейшую работу по второй.
Задача: получить крупную банковскую гарантию на возврат аванса.
Сложность: сочетание слабых финансовых показателей, отсутствия сопоставимого опыта, арбитражной нагрузки и специальных требований заказчика.
Что происходило до работы с нами: клиент подавал заявку через различных участников рынка, но смена банков не устраняла причины сложности.
Что изменилось: фокус сместился с количества подач на работу со стоп-факторами и допустимой структурой сделки.
Результат: выпущена гарантия порядка 86 млн рублей.
Что осложнило дальнейшую работу: дополнительная заявка через сторонний канал в тот же банк во время согласования условий второй гарантии.
Компании требовалась банковская гарантия на возврат аванса по крупному контракту.
На первый взгляд задача понятная: найти банк, согласовать выпуск, предоставить гарантию заказчику.
Но на старте одновременно сошлись сразу несколько факторов риска.
По отдельности каждый из этих факторов ещё не обязательно означает отказ.
Проблема была в их сочетании.
Он пошёл искать другие банки.
Подключались агенты.
Заявка путешествовала по рынку.
Однако смена банков сама по себе не устраняла факторы, осложнявшие согласование.
Для дальнейшей работы требовалось ответить на главный вопрос:
Что именно должен увидеть банк иначе, чтобы решение по той же компании изменилось?
Это принципиально разные задачи.
Можно искать банк, который ещё не видел заявку.
А можно сначала понять, почему банки, которые её уже увидели, не готовы принимать риск.
Представим две ситуации.
Компания финансово устойчива, имеет хороший опыт исполнения контрактов, понятную структуру сделки и стандартного заказчика.
Один банк не подошёл по внутренней политике.
Тогда действительно имеет смысл идти дальше.
У компании одновременно:
В таком случае десятый банк часто увидит примерно то же самое, что увидели первые девять.
И тогда количество отправленных заявок перестаёт быть преимуществом.
Здесь меняется сама логика работы со сложной банковской гарантией.
Вместо вопроса:
«Куда ещё можно подать заявку?»
нужно отвечать на другой:
«Какие стоп-факторы сейчас не позволяют банку принять этот риск?»
И уже после этого строить маршрут сделки.
Это кажется небольшой разницей в формулировке.
На практике это две совершенно разные модели работы.
В этом кейсе удалось выйти на банк, готовый рассматривать сделку, и согласовать необходимый лимит.
Причём задача не ограничивалась одной гарантией.
Параллельно обсуждалась возможность второй гарантии примерно на 42 млн рублей.
И именно здесь ситуация стала особенно интересной.
К этому моменту решение уже выстраивалось.
С банком обсуждалась возможность увеличения лимита, чтобы провести две гарантии.
На этапе согласования мы попросили клиента:
приостановить параллельные подачи через другие каналы.
Поиск альтернатив при этом продолжился.
Через сторонний вход в банк появилась ещё одна заявка.
Поиск альтернатив может выглядеть разумным способом сохранить выбор.
Но несколько посредников не всегда означают несколько независимых маршрутов: их заявки могут прийти в один банк.
Для стандартной заявки такой подход иногда действительно работает.
При сложной сделке пересечение каналов может осложнить согласование условий.
Клиент может воспринимать рынок примерно так:
Агент №1 → банк
Агент №2 → другой банк
Агент №3 → ещё один банк
Но реальная схема часто выглядит иначе:
Агент №1 ↘
Агент №2 → одни и те же банки
Агент №3 ↗
И в какой-то момент внутри одного банка возникают:
То есть клиент думает, что увеличивает количество попыток.
А банк может видеть увеличение количества неопределённости.
Первую крупную банковскую гарантию удалось выпустить.
Размер сделки — порядка 86 млн рублей.
При этом один из принципиальных запросов клиента удалось сохранить: решение было получено без первоначально нежелательного для клиента дополнительного денежного обеспечения.
По второй гарантии примерно на 42 млн рублей работа на момент фиксации кейса продолжалась.
Для второй гарантии потребовалась дальнейшая координация подач и условий.
В исходной конструкции существовала возможность провести обе сделки на более комфортных условиях.
После появления дополнительной заявки согласование второй гарантии усложнилось. На момент фиксации кейса оно не было завершено.
Перед обращением в следующий банк стоит проверить, какие заявки уже рассматриваются и на каких условиях.
Иногда это правильное решение.
Но не всегда.
Если причина отказа заключается не в конкретном банке, а в структуре риска самого клиента, дополнительная рассылка заявки ничего не исправляет.
Если согласование уже идёт, новую подачу важно сопоставить с текущими договорённостями.
Получается парадокс:
Множественная подача сама по себе не является ошибкой.
Она нормально работает, когда:
Но когда присутствует несколько серьёзных стоп-факторов, задача меняется.
Тогда компании нужен уже не просто доступ к большему количеству банков.
Нужно понять архитектуру банковского решения.
Есть несколько признаков:
На рынке банковских гарантий часто считают преимуществом количество банков, в которые можно отправить заявку.
Для простых сделок это действительно преимущество.
Но в сложных сделках ценнее другое:
понимать, в какой момент нужно продолжать поиск — а в какой перестать искать новые входы и начать устранять причины, из-за которых старые не работают.
Иногда именно эта разница отделяет очередной отказ от выданной банковской гарантии.
Наличие контракта само по себе не означает, что банк готов принять риск. Банк оценивает финансовое положение компании, опыт исполнения аналогичных обязательств, судебную нагрузку, параметры сделки и собственные внутренние ограничения.
Да, если отказ связан со спецификой конкретного банка. Но если несколько банков видят одинаковые стоп-факторы, простая смена банка может не решить проблему.
Можно, но при сложных сделках параллельные подачи желательно контролировать. Несколько агентов могут обращаться в одни и те же банки, а несогласованные заявки способны осложнить уже начатую работу.
Так банк снижает собственный риск. Вероятность такого требования зависит от финансового состояния принципала, размера гарантии, опыта компании, параметров контракта и других факторов.
Не начинать автоматически новый круг банков. Сначала стоит разобрать причины отказов и определить, какие из них являются особенностью конкретного банка, а какие связаны с самой компанией или структурой сделки.
Оплатили банковскую гарантию, но её не выдают? Как проверить документ, разобраться с невозвратным авансом и оценить варианты действий.
Кейс гарантии на возврат аванса примерно на 86 млн рублей: как параллельные заявки осложнили согласование второй гарантии и почему важна координация подач.
Второй счёт за банковскую гарантию: чем он отличается от комиссии банка, какой результат оплачивает клиент и когда БанкПроКонсалт возвращает аванс.

Получайте лучшие предложения месяца и эксклюзивные условия сотрудничества
Агенты и Партнёры получают доступ в Личный Кабинет, индивидуальные условия и поддержку на всех этапах сотрудничества.
Воспользуйтесь нашими возможностями, чтобы увеличить Ваш доход!


Что этот кейс показывает на самом деле
Светлана Гамаюнова
Ведущий специалист по выдаче банковских гарантий в ООО «БанкПроКонсалт»