Алексей Гамаюнов
Сооснователь и руководитель направления по работе с ключевыми партнерами в БанкПроКонсалт

Пн-Пт 8:30-17:30

Сооснователь и руководитель направления по работе с ключевыми партнерами в БанкПроКонсалт
Хороший лимит — это не просто сумма, которую банк написал в договоре. Это сумма, которой поставщик может предсказуемо пользоваться на заранее согласованных условиях.
Обычно проблема выглядит просто: поставщику не хватает лимита банковских гарантий. Тогда понятно, что делать — искать дополнительный банк, увеличивать действующий лимит или открывать новый.
Но у одного нашего поставщика ситуация была почти обратной.
Лимит уже был.
Можно было продолжать работать. Выпускать гарантии. Участвовать в закупках по 44-ФЗ и 223-ФЗ.
Только постепенно выяснилось, что сам лимит начал терять смысл, потому что ставка была выше, чем поставщика устраивало.
Но это была лишь видимая часть проблемы, гораздо интереснее оказались ковенанты.
Потому что иногда банк может формально открыть компании лимит на сотни миллионов рублей, а потом одним условием в договоре почти полностью уничтожить экономический смысл этого лимита.
Возник вопрос:
что на самом деле означает ситуация когда «у компании открыт лимит», если после определённого события банк снова начинает рассматривать каждую гарантию практически как отдельную заявку?
В нашем случае решение заключалось не просто в поиске более низкой ставки.
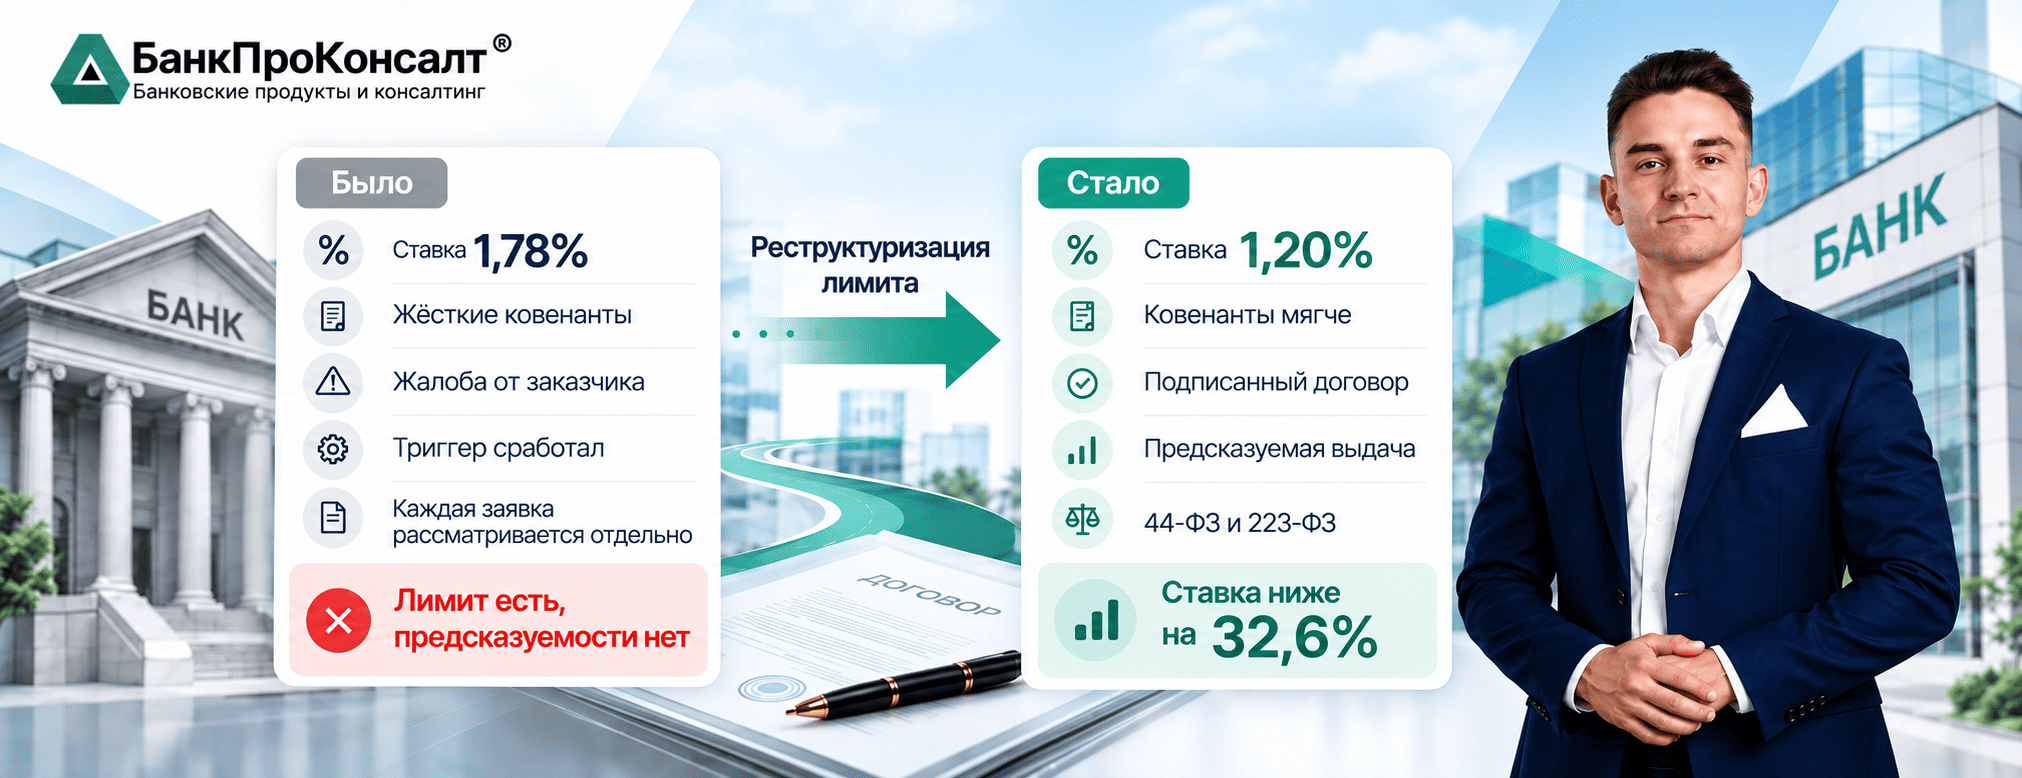
Мы фактически перестроили банковскую инфраструктуру поставщика: получили подтверждённый лимит в другом банке, снизили стоимость и пересмотрели условия, от которых зависела реальная доступность этого лимита.
| Параметр | Было | Стало |
|---|---|---|
| Ставка по лимиту | ≈1,78% годовых | 1,20% годовых |
| Изменение ставки | −0,58 п.п. / −32,6% | |
| Банк | Действующий | Новый банк |
| Размер лимита | 400 млн Р. | 400 млн Р. |
| Ковенанты | Ограничивали предсказуемость использования лимита | Пересмотрены в пользу поставщика |
| Режим выдачи гарантий | Мог зависеть от наступления триггерных событий | Более предсказуемые условия |
| Подтверждение | Действующий договор | Подписанный договор с новым банком |
| Закупки | 44-ФЗ и 223-ФЗ | 44-ФЗ и 223-ФЗ |
Но цифра 32,6% здесь всё равно не самое интересное.
Потому что дешёвый лимит, которым нельзя гарантированно пользоваться, может оказаться дороже более высокой ставки.
Когда компании сравнивают лимиты разных банков, первым делом они смотрят на ставку.
1,78%.
1,5%.
1,2%.
Логика очевидна: чем меньше процент, тем дешевле гарантии.
Но ставка отвечает только на один вопрос:
сколько стоит использование лимита, если банк действительно позволяет им пользоваться?
А это уже не всегда одно и то же.
| Параметр | Что видно в предложении банка | Что происходит с реальной ценностью лимита |
|---|---|---|
| Ставка | Например, 1,2% годовых | Определяет прямые расходы на гарантии |
| Размер лимита | Банк одобрил определённую сумму | Имеет ценность только в той части, которой можно реально пользоваться |
| Ковенанты | Набор условий в договоре | Могут ограничить или фактически приостановить использование лимита |
| Триггерные события | Иногда выглядят как один пункт договора | Могут вернуть поставщика к индивидуальному рассмотрению каждой заявки |
| Скорость выдачи | «Работа в рамках лимита» | Теряется, если банк начинает повторный анализ каждой гарантии |
| Предсказуемость | Формально лимит открыт | Фактически поставщик не знает заранее, будет ли следующая гарантия выпущена |
| Юридическая определённость | Предварительное одобрение или предложение | Максимальна, когда условия закреплены подписанным договором |
Отсюда и возникает более точное определение.
Хороший лимит — это не просто сумма, которую банк написал в договоре. Это сумма, которой поставщик может предсказуемо пользоваться на заранее согласованных условиях.
И вот здесь ковенанты становятся гораздо важнее, чем кажется.
Давайте разберем подробнее, а зачем поставщику вообще нужен лимит банковских гарантий?
Ведь не только ради большого объёма, одна из его главных ценностей — предсказуемость.
Банк уже проанализировал компанию.
Проверил финансовое состояние.
Определил риск.
Согласовал общий объём.
Зафиксировал условия.
После этого поставщик рассчитывает, что новые гарантии в пределах установленного лимита будут выпускаться по более понятной и короткой процедуре, и именно ради этого во многом и открывается лимит.
Но теперь представим, что в договоре есть триггерный ковенант.
Например:
поступление жалобы от заказчика.
Формально лимит после этого никуда не исчезает, в договоре по-прежнему может стоять та же сумма, а в банковской системе компания по-прежнему может числиться как имеющая открытый лимит.
Но последствия нарушения ковенанта могут оказаться гораздо существеннее, потому что банк получает право пересмотреть условия работы.
И следующая гарантия уже не проходит как относительно стандартная выдача внутри заранее согласованного лимита.
Банк начинает анализировать её отдельно.
Потом следующую.
И ещё одну.
Получается парадоксальная ситуация.
Лимит существует юридически, но перестаёт работать экономически как лимит.
Поставщик снова оказывается почти там же, где был до его открытия: каждая новая потребность в гарантии превращается в отдельное банковское решение.
Представим поставщика с открытым гарантийным лимитом:
Сам смысл лимита заключается в том, что поставщик может планировать участие в закупках, понимая объём доступного банковского ресурса на понятных условиях.
Теперь допустим, возникает триггерное событие, в следствии чего банк не обязательно закрывает лимит.
Он просто меняет режим работы.
Вместо:
«у вас есть свободный остаток лимита — выпускаем гарантию»
появляется:
«присылайте заявку — будем рассматривать отдельно» и это в лучшем случае, потому что в худшем — поставщика об этом даже не уведомляют
В итоге — на бумаге у компании по-прежнему есть лимит, но по факту происходит иное, лишая поставщика главного преимущества из за которого этот лимит и открывался: предсказуемость получения следующей гарантии.
Именно поэтому при пересмотре лимита мы смотрели не только на процент.
Перед нами стояла задача получить для поставщика полноценную альтернативу действующему банку.
А реальный лимит на новых условиях, закреплённый договором.
Для этого нужно было решить сразу три задачи:
снизить стоимость;
пересмотреть ковенанты с учетом специфики бизнеса поставщика;
сохранить предсказуемость использования лимита.
Сначала посмотрели не только на его размер и ставку.
Разобрали:
условия использования;
ковенанты;
триггерные события;
последствия их нарушения;
порядок выдачи новых гарантий;
задачи поставщика по контрактам 44-ФЗ и 223-ФЗ.
Это принципиальное различие.
Если сравнивать банки только по проценту, можно получить предложение дешевле на 0,2–0,3 процентного пункта и одновременно ухудшить сам механизм доступа к гарантиям.
Новый банк должен был одновременно обеспечить несколько условий:
работать с необходимыми поставщику контрактами по 44-ФЗ и 223-ФЗ;
предоставить требуемый гарантийный ресурс;
снизить ставку;
предложить приемлемые ковенанты;
сохранить нормальную логику работы внутри лимита;
зафиксировать условия договором.
То есть мы искали не просто банк с меньшим процентом, а по факту — другую конструкцию лимита.
В новом банке удалось согласовать стоимость лимита на уровне 1,2% годовых.
Расчётная прежняя ставка составляла около 1,78% годовых.
Таким образом:
1,78% → 1,20%
Снижение:
≈0,58 процентного пункта
или
32,6% относительно прежней ставки.
При регулярном выпуске банковских гарантий разница становится значимой сама по себе.
Но если бы мы остановились только на ставке, задачу нельзя было бы считать решённой.
Это, пожалуй, наиболее важная часть кейса.
Условия нового лимита пересмотрели таким образом, чтобы снизить риск ситуации, когда формально открытый лимит перестаёт давать поставщику ту предсказуемость, ради которой он вообще создавался.
Потому что ковенант — это не просто юридическая формулировка где-то в конце договора, иногда, если проводить аналогию в более бытовом смысле, то это выключатель лимита.
Пока условие выполняется — поставщик работает внутри заранее согласованной конструкции.
Срабатывает триггер — и банк может перейти к пересмотру риска.
В наиболее чувствительной конструкции это означает, что каждая следующая заявка фактически снова проходит индивидуальное рассмотрение.
Поэтому две одинаковые цифры:
«лимит 100 млн ₽»
могут означать совершенно разные вещи.
В одном случае поставщик действительно располагает банковским ресурсом на 100 млн ₽.
В другом — у него есть только договор, в котором написано «100 млн ₽», но фактический доступ к этим деньгам или гарантиям каждый раз зависит от нового решения банка.
Это уже не один и тот же финансовый продукт.
Оставалась ещё одна проблема:
И всё равно не иметь альтернативы действующему банку.
Потому что между:
«банк готов предоставить лимит»
и
«у поставщика есть подписанный договор на этот лимит»
существует принципиальная разница.
Поэтому финальной точкой проекта стало не одобрение, а подписанный договор с новым банком.
И только после этого у поставщика появилась реальная возможность менять структуру банковского финансирования.
| Результат | Значение |
|---|---|
| Прежняя расчётная ставка | ≈1,78% годовых |
| Новая ставка | 1,20% годовых |
| Снижение | ≈0,58 п.п. |
| Относительное снижение ставки | 32,6% |
| Ковенанты | Пересмотрены в пользу поставщика |
| Новый лимит | Подтверждён подписанным договором |
| Направления | 44-ФЗ и 223-ФЗ |
| Размер лимита | 400 млн Р. |
Фраза «перенести лимит из одного банка в другой» удобна, но технически не совсем точна.
Сам лимит не переезжает между банками и уже выпущенные гарантии автоматически не переходят новому гаранту.
Механика другая.
Поставщик получает новый, замещающий лимит в другом банке и может переводить туда новые выдачи и будущую потребность в гарантиях.
По сути происходит реструктуризация всей системы гарантийных лимитов поставщика.
Самая заметная ситуация — когда исчерпан лимит банковских гарантий.
Новая гарантия требуется, а свободного остатка уже нет.
Но это далеко не единственная причина, давайте подробнее рассмотрим часто встречающиеся варианты:
| Ситуация | Что проверить |
|---|---|
| Исчерпан лимит банковских гарантий | Дополнительный лимит или увеличение действующего |
| Банк снизил лимит гарантий | Возможность открыть лимит у другого банка |
| Ставка стала неконкурентной | Стоимость аналогичного лимита на рынке |
| Изменилась контрактная нагрузка | Соответствует ли лимит текущему объёму бизнеса |
| Появились обременительные ковенанты | Что происходит при нарушении каждого условия |
| Триггер переводит выдачи в ручной режим | Сохраняет ли лимит вообще свой экономический смысл |
| Каждая гарантия снова согласовывается отдельно | Нужна ли реструктуризация лимита |
| Компания зависит от одного банка | Возможность создать второй источник гарантийного ресурса |
Особенно я бы обращал внимание на предпоследний пункт.
Если у поставщика открыт лимит, но каждая выдача снова требует полноценного кредитного решения банка, стоит задать простой вопрос:
а чем такой лимит принципиально отличается от его отсутствия?
Обычно поставщик сначала смотрит на две цифры:
лимит и ставку.
Я бы добавил ещё как минимум восемь вопросов.
| Параметр | Что нужно выяснить |
|---|---|
| Размер лимита | Какой объём действительно доступен? |
| Ставка | Какова фактическая стоимость гарантий? |
| Минимальная комиссия | Как она влияет на небольшие гарантии? |
| Ковенанты | Какие события могут изменить условия работы банка? |
| Последствия нарушения ковенантов | Снижается лимит, приостанавливается или начинается индивидуальное рассмотрение? |
| Триггерные события | Жалобы, ухудшение показателей, просрочка, изменение контрактной ситуации — что именно запускает пересмотр? |
| Режим выдачи | Гарантии выпускаются внутри лимита или фактически рассматриваются заново? |
| Обеспечение | Требуется ли залог или поручительство? |
| 44-ФЗ / 223-ФЗ | Подходит ли лимит под нужные закупки? |
| Юридический статус | Есть предварительное решение или уже подписанный договор? |
Последние четыре строки иногда оказываются важнее первой.
На первый взгляд мы снизили ставку с примерно 1,78% до 1,20% годовых.
Экономия — 32,6%.
Это хороший результат.
Но этот кейс оставил после себя другой вопрос.
Что считать настоящим лимитом банковских гарантий?
Цифру в банковском договоре?
Или возможность поставщика завтра прийти за новой гарантией и получить её на заранее понятных условиях?
Потому что если после первого же триггерного события банк снова начинает решать судьбу каждой гарантии отдельно, лимит остаётся существовать на бумаге.
А вот финансовая определённость, ради которой его открывали, — уже нет.
Поставщик может сам зайти в банк, заполнить анкету и получить гарантию. Для части агентов на этом история действительно заканчивается.
Мы фактически перестроили банковскую инфраструктуру поставщика: получили подтверждённый лимит в другом банке, снизили стоимость и пересмотрели условия, от которых зависела реальная доступность этого лимита.
Оплатили банковскую гарантию, но её не выдают? Как проверить документ, разобраться с невозвратным авансом и оценить варианты действий.

Получайте лучшие предложения месяца и эксклюзивные условия сотрудничества
Агенты и Партнёры получают доступ в Личный Кабинет, индивидуальные условия и поддержку на всех этапах сотрудничества.
Воспользуйтесь нашими возможностями, чтобы увеличить Ваш доход!


